来源归档
公开帖正文、引用内容与五张来源标注截图;原始媒体 SHA-256 一并保留。
PANOR RESEARCH PACK · 公开资料整理
把一条公开帖子整理成可核对的技术资料:来源摘录、延迟时间线、配置观察、离线示例、实施清单与风险边界。
01 / 来源与边界
资料来源为 Captain(@mycndota)2026-11-05 的公开帖,以及帖内引用的 2026-11-03 内容。下方带来源标签的引文保留原帖自述;Panor 不把引文改写为卖家的效果判断。
原帖作者自述,样本待积累,不代表本商品或 Panor 的收益承诺。
查看公开帖原始来源。五张截图仅作为来源材料归档,均附有来源标注。本商品不含交易所密钥、实盘下单客户端、Captain 私有程序或授权背书,也不是投资建议。
02 / 原帖摘录
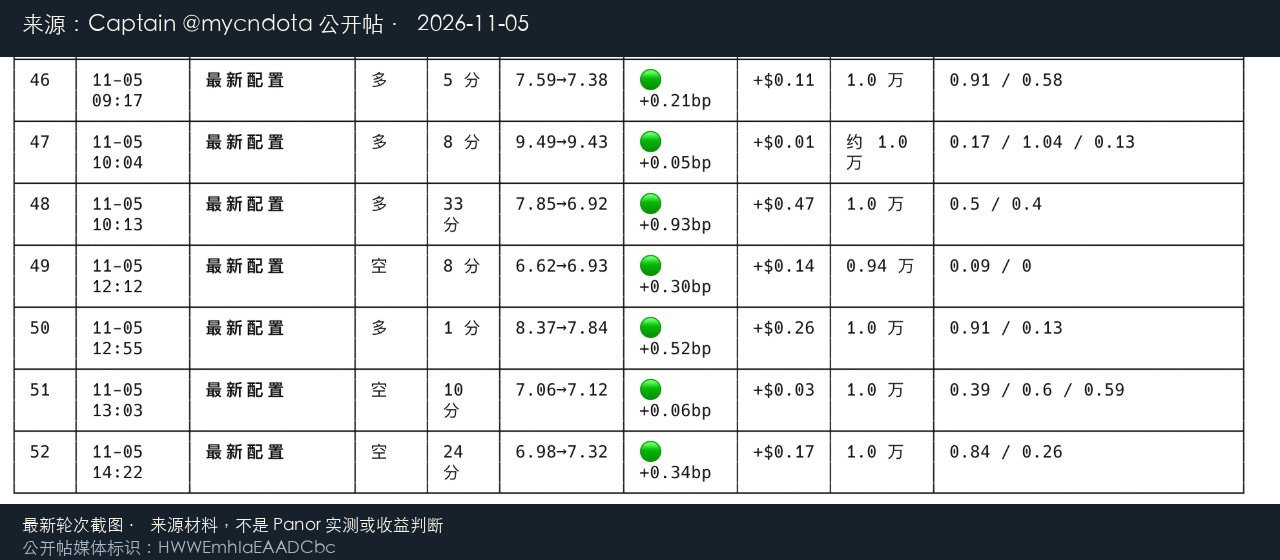
最新策略已经可以稳定盈利!!暂时胜率 100%,样本待积累。(截图均为实测数据!)
策略:SPY 在 Arcus 挂单,成交后立刻在 Lighter 吃单对冲,只在积分加成时段开仓。
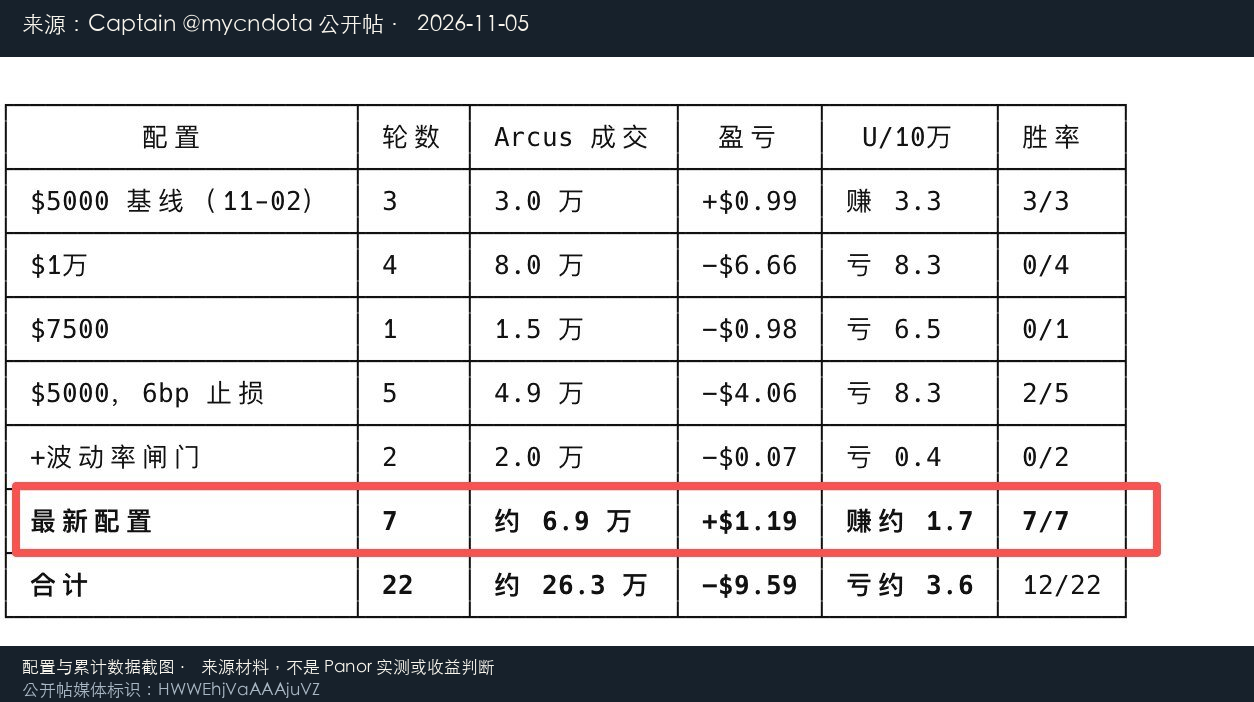
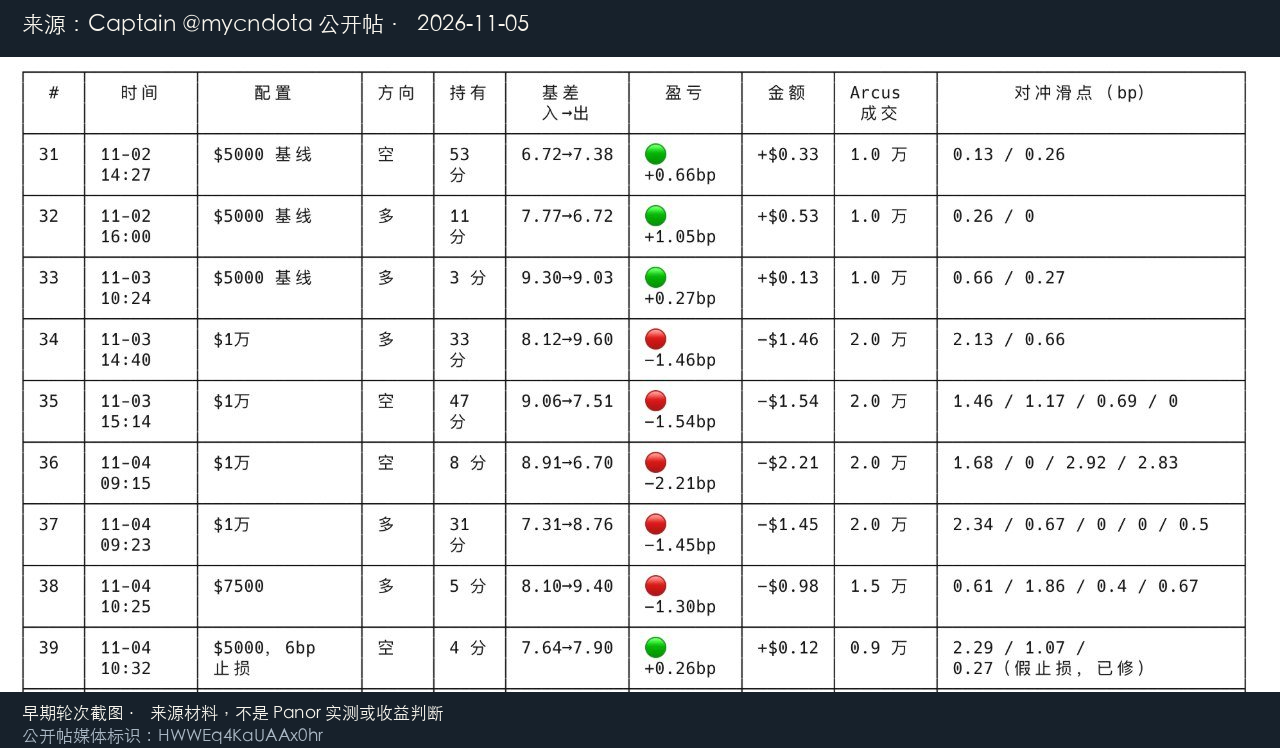
截上图跑了 22 轮了,Arcus 26万左右的量,费用 -$9.6,手续费大概是 -$0.0002 一笔,吃单 0.02maker 0.002,Lighter 吃单大概是 0.003taker,纯吃单亏损,但吃单的滑点可控,积分加成是10x(最高)这个亏损可以靠积分预期收益覆盖。
最开始没用 SPY,用的 BTC,发现差价太难覆盖吃单磨损和资金费率,换 SPY 之后,价格稳定,滑点小,资金费也低,就算两腿错开300ms,亏损也可控。
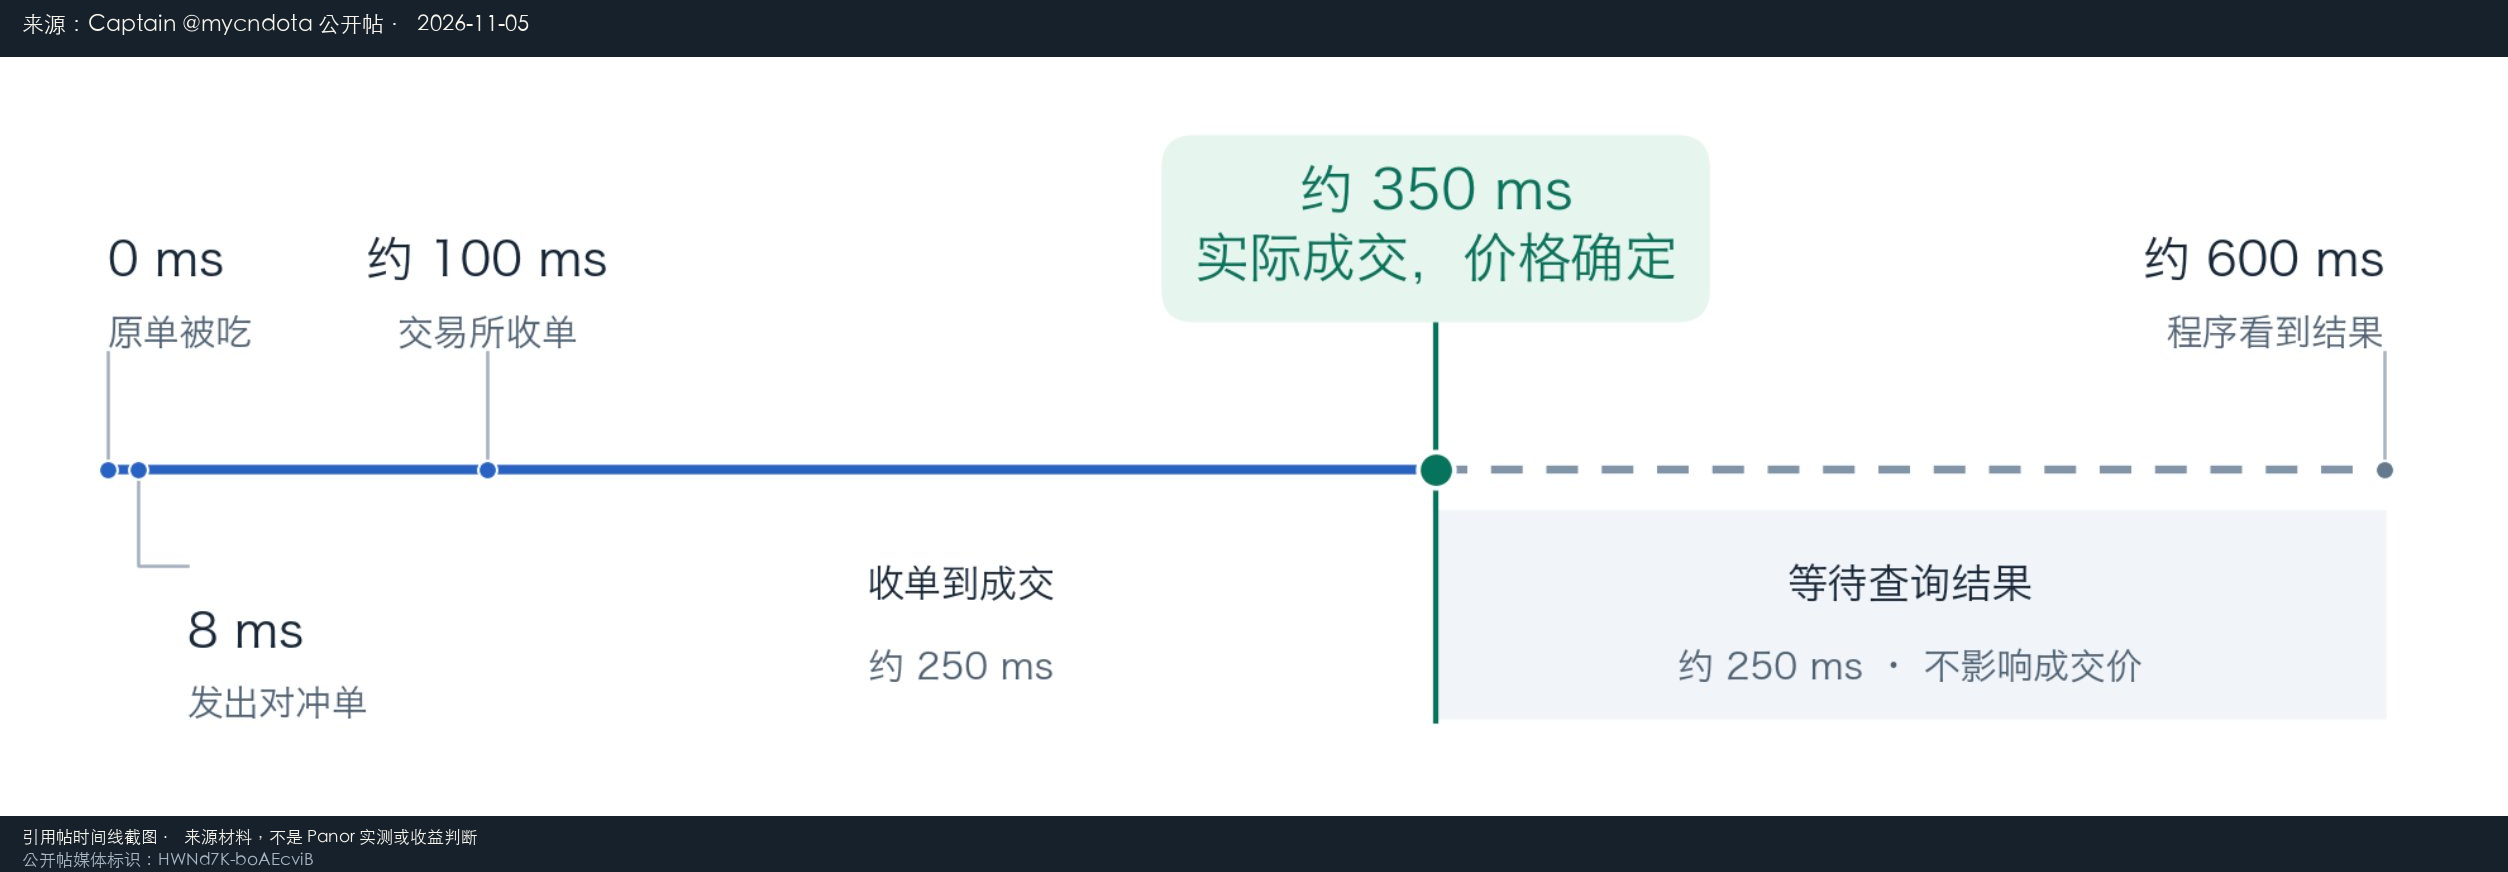
配置比较:1. 要用 API 挂单,网页手动下根本抢不到,成交后立刻对冲。2. 只开积分加成时段,别贪,非加成时段开仓就是给交易所送磨损。3. SPY 比 BTC 适合这个玩法,价差小但稳定,靠积分覆盖。4. 一定要控制对冲延迟,我 Python 写的对冲程序 7.5ms,但交易所那边有 300ms 延迟,这个没办法,只能靠优化本地端把能省的毫秒省下来。
Python 对冲程序的优化点:1. 用 websocket 推送而不是 REST 轮询,省掉一次往返。2. 预签名 + 连接池复用,别每次成交都新建连接。3. 本地算价差用 numpy 向量化,纯 Python 循环太慢。4. 对冲单提前组装好,成交回调里直接发,别等序列化。
算下来本地端能从 7.5ms 压到大概 3-4ms,所有琐碎优化加起来大概 0.003ms,聊胜于无,但积少成多。Rust 重写的话本地端能压到 <1ms,不过交易所 300ms 延迟还在,省下的 6ms 对整体几乎没影响,先不折腾了。
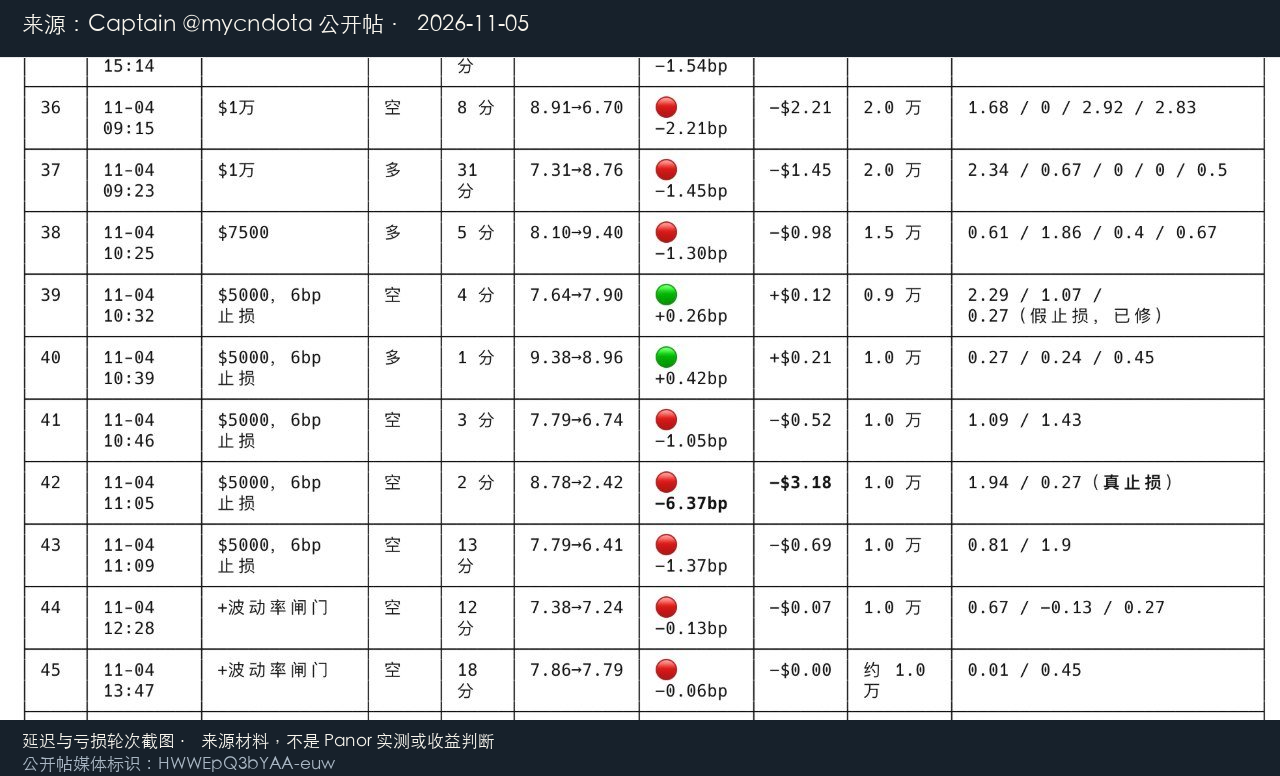
结论:这个策略核心不是预测涨跌,是拼毫秒和积分窗口。别在剧烈波动时段开,滑点会吃掉积分;腿错开太久就手动止损,别硬扛。样本还少,继续跑,后面有数据再更新。
引用帖亦为作者自述:22 轮、辅助年化收益、积分预期收益、7.5ms 与 300ms 等数字用于来源核对,不代表 Panor 的独立测量。
原帖作者自述,样本待积累,不代表本商品或 Panor 的收益承诺。
03 / 交付内容
公开帖正文、引用内容与五张来源标注截图;原始媒体 SHA-256 一并保留。
流程、7.5ms 本地端、300ms 远侧延迟、350ms 风险讨论量级与配置比较表。
22 轮公开数字的确定性汇总,不连接场所、不读取凭证、不发送订单。
测量字段、人工停止条件、风险清单与验收顺序,全部用简体中文说明。
04 / 来源标注素材
05 / 购买与交付
两个同类闲鱼链接均按 ¥9.90 成交。付款后由订单发送专属下载链接;下载页仅展示资料包、中文 PDF 与 12 小时窗口,不要求另开账号,不要求输入 API 密钥。资料包不包含后续行情、人工代部署或收益判断。
适合:想核对公开帖数字、搭建自己的测量日志、评估是否值得投入工程时间的读者。不适合:寻找可直接运行的自动交易程序或效果承诺的读者。